খুলনাঞ্চল রিপোর্ট।।
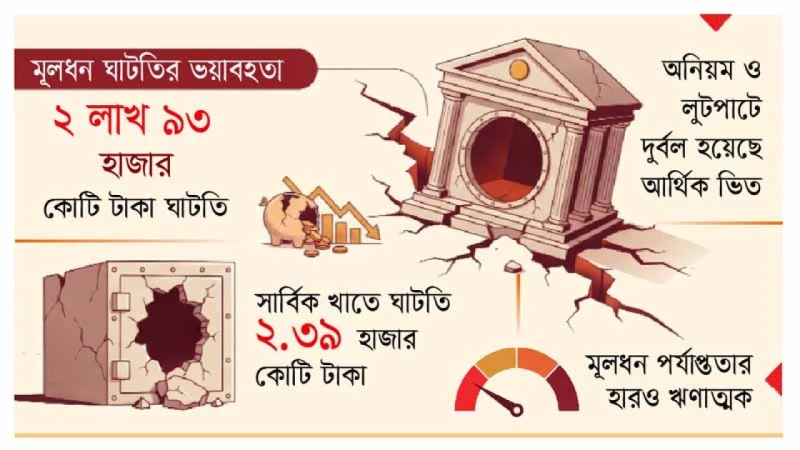
উচ্চ খেলাপি ঋণ, প্রভিশন ঘাটতি ও বছরের পর বছর জমতে থাকা লোকসানের চাপে দেশের ব্যাংকিং খাতের মূলধনভিত্তির আরও অবনতি হয়েছে। সর্বশেষ গত মার্চ প্রান্তিকে দেশের ২১টি ব্যাংকের মূলধন ঘাটতি হয়েছে প্রায় ২ লাখ ৯৩ হাজার ৭২০ কোটি টাকা। এর মধ্যে কয়েকটি ব্যাংক বড় ধরনের মূলধন ঘাটতি পড়েছে। শুধু ২১টি ব্যাংকই নয়, পুরো ব্যাংক খাতের মূলধন পরিস্থিতিও বেশ নাজুক। এ সময় সার্বিক খাতে ঘাটতি দাঁড়িয়েছে ২ লাখ ৩৮ হাজার ৮৯৫ কোটি টাকা। মাত্র তিন মাসের ব্যবধানে ঘাটতি বেড়েছে প্রায় ২২ হাজার কোটি টাকা। এতে পুরো খাতের ন্যূনতম মূলধন পর্যাপ্ততার অনুপাত (সিআরএআর) নেমে গেছে ঋণাত্মক ৩ দশমিক ১৭ শতাংশে।
কোন ব্যাংকের মূলধন হলো তার আর্থিক ভিত্তির মাপকাঠি। যেসব ব্যাংক মূলধন ঘাটতিতে থাকে, তারা শেয়ারহোল্ডারদের লভ্যাংশ প্রদান করতে পারে না। আবার অন্য দেশের ব্যাংকগুলোর সঙ্গে লেনদেনের ক্ষেত্রে তাদের অসুবিধার মুখে পড়তে হয়। অর্থনীতিবিদসহ সংশ্লিষ্টরা বলছেন, ব্যাংকগুলোর মূলধন সংকটের পেছনে বড় কারণ খেলাপি ঋণের লাগামহীন বৃদ্ধি ও দীর্ঘদিনের লোকসান। সমস্যাগ্রস্ত ব্যাংকগুলোর রিটেইনড আর্নিংস বা জমা রাখা আয় ব্যাপক ঋণাত্মক হয়ে গেছে। ফলে পরিশোধিত মূলধন ও অন্যান্য তহবিল থাকলেও সেগুলো দিয়ে লোকসানের চাপ সামাল দেওয়া কঠিন হয়ে পড়েছে। এর সঙ্গে যোগ হয়েছে খেলাপি ঋণের বিপরীতে প্রভিশন সংরক্ষণের চাপ। ঋণের মান খারাপ হলে সম্ভাব্য ক্ষতি সামাল দিতে ব্যাংককে প্রভিশন রাখতে হয়। খেলাপি ঋণ যত বাড়ে, এই চাপও তত বাড়ে। ফলে একদিকে ব্যাংকের সম্পদের মান খারাপ হয়েছে, অন্যদিকে বছরের পর বছর জমতে থাকা লোকসান মূলধনভিত্তিকে ক্ষয় করেছে। এর সঙ্গে রাজনৈতিক প্রভাব, দুর্বল করপোরেট সুশাসন এবং ঋণ আদায়ে ব্যর্থতা মূলধন সংকটকে আরও তীব্র করেছে। এর প্রভাব পড়েছে ব্যাংকের মূলধন পর্যাপ্ততার হারেও।
বাংলাদেশ ইনস্টিটিউট অব ব্যাংক ম্যানেজমেন্টের (বিআইবিএম) সাবেক মহাপরিচালক ড. তৌফিক আহমেদ চৌধুরী বলেন, একটি ব্যাংকের কার্যকারিতা ও সক্ষমতা বোঝার অন্যতম প্রধান সূচক হলো মূলধন পর্যাপ্ততা। উন্নত দেশগুলোতেও ব্যাংকের সক্ষমতা মূল্যায়নের ক্ষেত্রে প্রথমেই মূলধন পরিস্থিতি দেখা হয়। কিন্তু বাংলাদেশে বছরের পর বছর মূলধন ঘাটতি নিয়েও অনেক ব্যাংক কার্যক্রম চালিয়ে যাচ্ছে। এতে এসব ব্যাংককে টিকিয়ে রাখার যৌক্তিকতা নিয়ে প্রশ্ন উঠছে। অনেক ব্যাংক নিজস্ব সক্ষমতায় টিকে থাকতে পারছে না। তারপরও বিভিন্নভাবে এসব ব্যাংককে টিকিয়ে রাখার চেষ্টা করা হচ্ছে, যা সমস্যার স্থায়ী সমাধান নয়। দুর্বল পাঁচটি ব্যাংকে একীভূত করার প্রসঙ্গ টেনে তিনি বলেন, সরকারি অর্থ ব্যবহার করে কেন বেসরকারি ব্যাংককে টিকিয়ে রাখা হবে, সেটি ভাবতে হবে। জনগণের করের টাকায় দুর্বল ব্যাংকগুলোকে বাঁচিয়ে রাখার যুক্তি গ্রহণযোগ্য হতে পারে না। সরকারকে এ বিষয়ে আরও কঠোর হওয়ার পরামর্শ দিয়ে তিনি বলেন, মূলধন ঘাটতিতে থাকা ব্যাংকগুলোকে নির্দিষ্ট সময় দিতে হবে। ওই সময়ের মধ্যে তাদের মূলধন ঘাটতি পূরণ করতে হবে। তা না হলে সংশ্লিষ্ট ব্যাংককে কার্যক্রম গুটিয়ে বাজার থেকে বের হয়ে যেতে হবে।
সূত্রগুলো বলছে, বিগত আওয়ামী লীগ সরকারের সময়ে নানা অনিয়ম ও অনৈতিক প্রক্রিয়ায় যেসব ঋণ বের করে নেওয়া হয়েছিল, পটপরিবর্তনের পর থেকে তা খেলাপি হিসেবে প্রদর্শন করে ব্যাংকগুলো। এতে অস্বাভাবিক গতিতে বাড়ছে খেলাপি ঋণ। আর খেলাপি ঋণ বৃদ্ধির কারণে প্রভিশন ঘাটতির অঙ্কও বড় হচ্ছে। বাংলাদেশ ব্যাংকের তথ্যানুযায়ী, গত জুন শেষে দেশের ব্যাংকিং খাতে খেলাপি ঋণের পরিমাণ বেড়ে হয়েছে ৬ লাখ ৬ হাজার ৫৫৫ কোটি টাকা। চলতি বছরের প্রথম ছয় মাসে খেলাপি ঋণ বেড়েছে ৪৯ হাজার ৩৩৮ কোটি টাকা। একই সময়ে পুরো খাতের প্রভিশন ঘাটতি হয়েছে ২ লাখ ২২ হাজার ৩৫৭ কোটি টাকা। ছয় মাসে এই ঘাটতি বেড়েছে প্রায় ৩১ হাজার কোটি টাকা। আর বিপুল প্রভিশন ঘাটতির কারণে ঝুঁকিভিত্তিক সম্পদ বাড়ায় ব্যাংকগুলো বড় ধরনের মূলধন ঘাটতিতে পড়েছে।
বড় মূলধন ঘাটতিতে ছয়টি : মূলধন সংকটে থাকা ব্যাংকগুলোর মধ্যে সবচেয়ে খারাপ অবস্থায় রয়েছে ফার্স্ট সিকিউরিটি ইসলামী ব্যাংক। ব্যাংকটির মূলধন ঘাটতি ৬৬ হাজার ২৬৪ কোটি ৮০ লাখ টাকা। এর সিআরএআর নেমে গেছে ঋণাত্মক ৪৮৩ দশমিক ০৩ শতাংশে। এর পরেই রয়েছে বাংলাদেশ কৃষি ব্যাংক। ব্যাংকটির ঘাটতি ৩১ হাজার ৬৮৭ কোটি ১৭ লাখ টাকা। সিআরএআর ঋণাত্মক ১০৬ দশমিক ৩৪ শতাংশ। এ ছাড়া সোশ্যাল ইসলামী ব্যাংকের ঘাটতি ৩০ হাজার ৯৩৬ কোটি ৬৭ লাখ টাকা, ইউনিয়ন ব্যাংকের ৩০ হাজার ৫৯৪ কোটি ৫৬ লাখ এবং এক্সিম ব্যাংকের ৩০ হাজার ৩০২ কোটি ২৩ লাখ টাকা। গ্লোবাল ইসলামী ব্যাংকের ঘাটতি ১৬ হাজার ২৯৭ কোটি ৬১ লাখ টাকা। অর্থাৎ সবচেয়ে বেশি ঘাটতিতে থাকা এই ছয় ব্যাংকের ঘাটতিই প্রায় ২ লাখ ৬ হাজার কোটি টাকা। এর মধ্যে পাঁচটিই শরিয়াহভিত্তিক ব্যাংক। এর বাইরে ইসলামী ব্যাংক বাংলাদেশের ৬ হাজার ১৪৭ কোটি টাকা ও আইসিবি ইসলামিক ব্যাংকের ঘাটতি রয়েছে ২ হাজার ৫৪ কোটি টাকা।
অন্য বেসরকারি ব্যাংকেও ছড়িয়েছে সংকট : প্রচলিত বেসরকারি ব্যাংকগুলোর মধ্যেও ৮টি ব্যাংক মূলধন ঘাটতিতে রয়েছে। সবচেয়ে বেশি ঘাটতি ন্যাশনাল ব্যাংকের ১১ হাজার ৯৮৫ কোটি টাকা। এবি ব্যাংকের ঘাটতি ৮ হাজার ৪৮৭ কোটি, পদ্মা ব্যাংকের ৬ হাজার ২৫২ কোটি এবং আইএফআইসি ব্যাংকের ৬ হাজার ২৩ কোটি টাকা। এ ছাড়া প্রিমিয়ার ব্যাংকের ৪ হাজার ২৮০ কোটি, বিসিবিএলের ২ হাজার ২৫০ কোটি, ইউসিবির ১ হাজার ৭৫ কোটি টাকা ও সিটিজেনস ব্যাংকের ৭৮ কোটি ৩৮ লাখ টাকার মূলধন ঘাটতি হয়েছে।
রাষ্ট্রায়ত্ত ও বিশেষায়িত ব্যাংকেও বড় ঘাটতি : বছরের পর বছর ধরে মূলধন সংকট থেকে বের হতে পারছে না রাষ্ট্রায়ত্ত ও বিশেষায়িত ব্যাংকগুলোও। রাষ্ট্রায়ত্ত বাণিজ্যিক ব্যাংকগুলোর সম্মিলিত মূলধন ঘাটতি ৩৫ হাজার ৬৯৭ কোটি ৩০ লাখ টাকা। এর মধ্যে সবচেয়ে বেশি ঘাটতি জনতা ব্যাংকের—১৮ হাজার ৩৫৪ কোটি টাকা। অগ্রণী ব্যাংকের ঘাটতি ৮ হাজার ২৩৫ কোটি এবং রূপালী ব্যাংকের ৫ হাজার ১৯৯ কোটি টাকা। বেসিক ব্যাংকের ঘাটতি ৪ হাজার ৪২৭ কোটি ১০ লাখ টাকা। বিশেষায়িত ব্যাংকগুলোর মূলধন পরিস্থিতিও উদ্বেগজনক। এ খাতের সম্মিলিত মূলধন ঘাটতি ৩৩ হাজার ৬৭৬ কোটি টাকা। গ্রুপটির সিআরএআর ঋণাত্মক ৭৭ দশমিক ৭২ শতাংশ। এর সবচেয়ে বড় অংশ বাংলাদেশ কৃষি ব্যাংকের। ব্যাংকটির ঘাটতি ৩১ হাজার ৬৮৭ কোটি টাকা। দীর্ঘদিনের বড় অঙ্কের নেতিবাচক রিটেইনড আর্নিংস ব্যাংকটির মূলধনভিত্তির ওপর বড় চাপ তৈরি করেছে। রাজশাহী কৃষি উন্নয়ন ব্যাংকেরও প্রায় ২ হাজার ৭০৯ কোটি টাকা ঘাটতি রয়েছে।-আমাদের সময়